Campañas de crecimiento · Ajuste público de seguros

Llega a los asegurados en el momento en que un reclamo sale mal

Casi nadie busca un ajustador público hasta que la aseguradora dice que no, envía un cheque que no alcanza para reconstruir nada o deja de devolver las llamadas. Esta campaña encuentra a ese asegurado en el momento de la negación, con pruebas de que ya manejaste su tipo de siniestro.

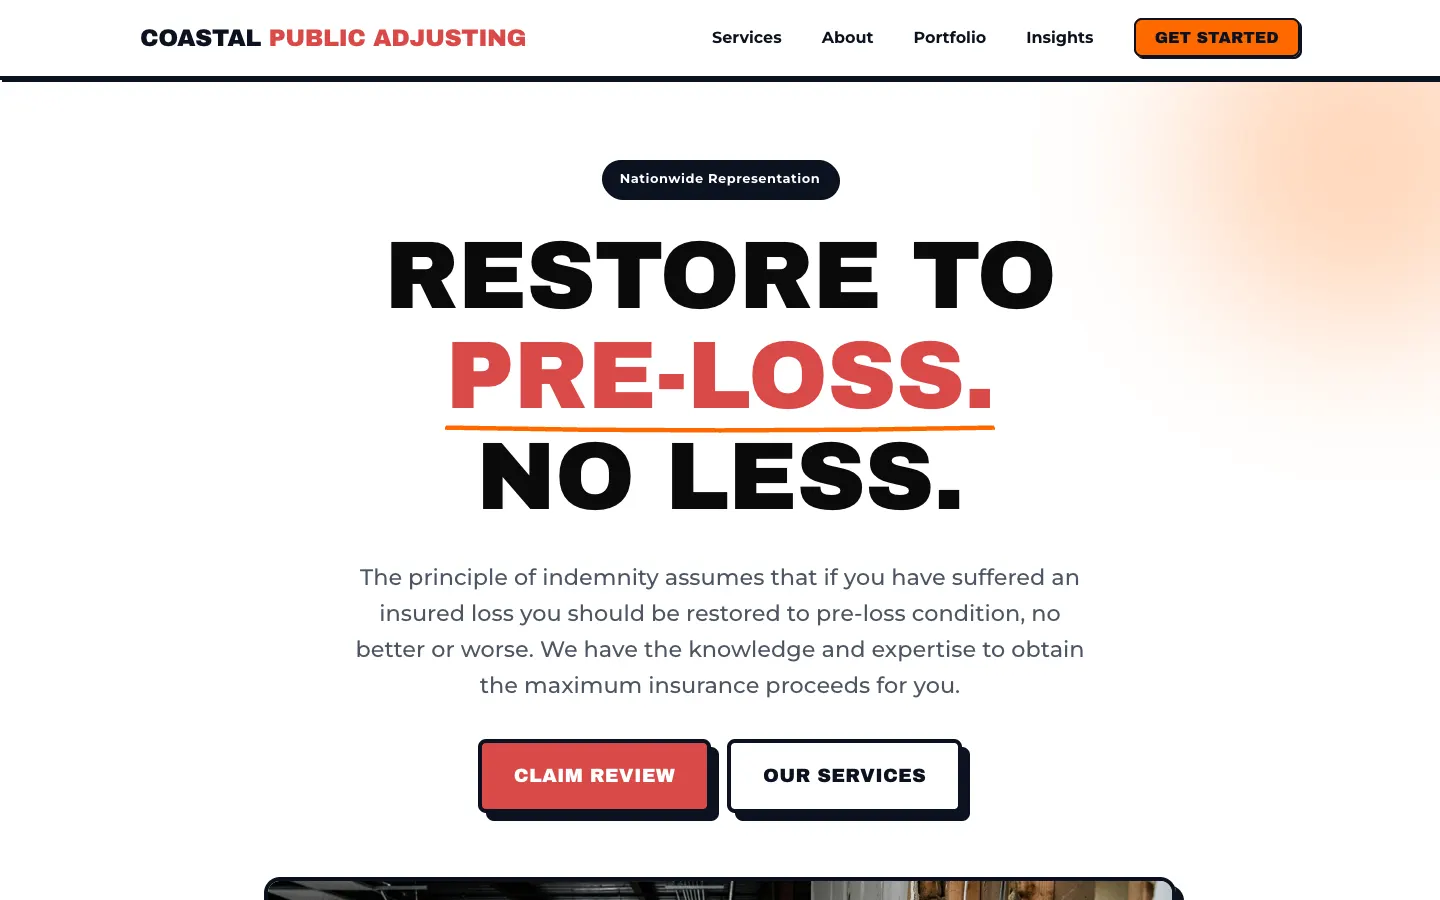
Demo en vivo de ajuste público de seguros

Coastal Public Adjusting

Recuperación de reclamos con rigor forense, presentada con la urgencia de una firma que sube a los techos y revisa los escombros para que los asegurados nunca tengan que hacerlo.

Formulario gratuito de revisión de reclamos. Coastal Public Adjusting es la referencia en vivo: su solicitud de revisión de reclamo es el único punto de conversión al que están diseñadas para llevar todas las páginas de siniestros y de negaciones.

Coastal Public Adjusting: sitio web en vivo de ajuste público de seguros construido con WorkspaceCMS
Dónde está la demanda

Cómo buscan realmente los clientes de ajuste público de seguros

La demanda de ajuste público depende de los eventos como casi ningún otro servicio profesional. Una granizada, la llegada de un huracán, una helada fuerte o un incendio provocan un salto en el volumen de búsquedas en una zona definida en cuestión de días, que disminuye en los meses siguientes a medida que los reclamos se presentan, se pagan o se niegan. Eso produce una segunda ola, más tardía: la ola de negaciones y pagos insuficientes, que llega cuando las aseguradoras ya respondieron y los asegurados descubren que el cheque no alcanza para reconstruir nada. Las dos olas necesitan páginas y mensajes distintos, y las campañas pensadas solo para la primera se pierden la segunda, que tiene más intención.

El lenguaje es emocional y específico. La gente busca el nombre de su aseguradora junto con palabras como negado, oferta baja o retrasado. Busca si puede disputar la estimación de un ajustador. Busca cuánto cuesta un ajustador público y si contratarlo hará que la aseguradora tome represalias. Detrás de cada una de esas búsquedas está la misma pregunta implícita, si se trata de una profesión real o de un engaño, y esa pregunta se responde con la forma en que el sitio explica las licencias, el proceso de revisión del reclamo y qué pasa si el reclamo no se reabre.

La competencia es inusual. No solo compites contra otras firmas de ajuste; contratistas de restauración, empresas de techos y bufetes de abogados persiguen al mismo propietario en apuros con presupuestos mucho mayores durante los periodos de catástrofe. Las licencias son por estado, así que el territorio es un conjunto de estados y no un radio, y cada estado tiene sus propias reglas sobre cómo los ajustadores pueden ofrecer sus servicios y anunciarse. Esas reglas limitan la campaña y hay que leerlas antes de lanzar cualquier cosa.

Los grupos de palabras clave en torno a los que construimos

  • Negación y pago insuficienteEl tráfico con más intención de este sector, que se busca después de una decisión de la aseguradora. Llévalo a una página que explique cómo se revisa y se reabre un reclamo negado o pagado de menos, con una solicitud de revisión de reclamo incluida.
  • Daños por tipo de siniestroBúsquedas de granizo, viento, huracán, incendio, humo, agua y congelamiento. Cada tipo de siniestro merece su propia página, porque la documentación, el lenguaje de la póliza y la preocupación del propietario son distintos en cada caso.
  • Aumento por catástrofe según la geografíaBúsquedas ligadas a un evento, concentradas en una zona específica durante poco tiempo. Tener páginas regionales listas para publicar te permite estar presente durante el aumento en lugar de crearlas cuando ya pasó.
  • Reclamos comerciales y de grandes pérdidasAdministradores de propiedades, asociaciones de propietarios y dueños de negocios con reclamos mucho más grandes y un proceso más lento y basado en documentación. Las páginas separadas evitan que esta audiencia lea un mensaje pensado para propietarios de vivienda.
  • Cómo funciona y cuánto cuestaPreguntas sobre honorarios, licencias y proceso de personas que están decidiendo si la profesión es legítima. Responderlas abiertamente convierte mejor que mandar cada pregunta a una llamada.
La campaña

Tres formas en que salimos a buscar el tráfico

SEO local, visibilidad en asistentes de IA y medios pagados, a cargo del equipo de la agencia que lo hace desde mucho antes de que existiera WorkspaceCMS.

SEO local

Después de cada tormenta llegan dos olas y necesitan páginas distintas. La ola de daños dura días; la ola de negaciones y pagos insuficientes llega cuando las aseguradoras ya respondieron, y ahí es donde realmente está la intención. Creamos una página por tipo de siniestro (granizo, viento, congelamiento, incendio, humo y agua) más páginas de ubicación para los condados donde realmente trabajas, y mantenemos plantillas regionales publicadas e indexadas antes de la temporada en lugar de escribirlas durante ella. Los enlaces internos llevan a los lectores de la temporada de tormentas hacia la solicitud de revisión de reclamo en vez de dejarlos varados en una página explicativa.

Visibilidad en búsqueda con IA

Los asegurados les preguntan a los asistentes si un reclamo negado se puede reabrir y si contratar a un ajustador hace que la aseguradora tome represalias. Los modelos responden con sitios que explican la mecánica: qué cubre una revisión de reclamo, cómo funcionan los honorarios en tus estados, qué significa realmente una licencia y qué debe fotografiar un propietario antes de que llegue alguien. Tipos de pérdida documentados, datos estructurados de servicios y ubicaciones y un conjunto real de reseñas le dan a ChatGPT, Claude, Perplexity y Google AI Overviews algo que citar, lo cual importa porque techadores y bufetes de abogados están respondiendo la misma pregunta.

Medios pagados

El costo por clic en una zona de catástrofe sube en cuanto se declara el evento, y los contratistas de restauración que pujan a tu lado tienen mucho más presupuesto para esa ventana. Por eso la cuenta mantiene posición en las búsquedas sobre reclamos negados y pagos insuficientes, donde una firma de ajuste es la respuesta correcta y un techador no, y solo aumenta la inversión en una región afectada durante las semanas en que realmente se presentan reclamos. Cada estado regula de forma distinta cómo los ajustadores ofrecen sus servicios, así que el texto se revisa contra esas reglas antes de publicarse, no después de que alguien se queje.

Las campañas son un complemento de un plan de WorkspaceCMS y empiezan desde $499/mes. El plan en sí es una suscripción mensual. La construcción está incluida; la plataforma no es gratis. Las campañas de SEO local están pensadas para negocios con una o varias ubicaciones, no para SEO nacional o global. La gestión de búsqueda pagada cubre negocios de servicios, no tiendas en línea; la inversión en anuncios la factura Google o Meta directamente a tu propia cuenta. Alcance completo de la campaña → · Precios de los planes →

Lo que se interpone

Seis cosas que frenan los sitios de ajuste público de seguros

01

La demanda llega en picos que no puedes programar

Una tormenta genera semanas de búsquedas concentradas en una región y luego nada. Las firmas que empiezan a crear páginas cuando ocurre el evento llegan tarde, porque las páginas ya tienen que existir y estar indexadas cuando empieza el aumento.

02

Contratistas y bufetes llenan las mismas búsquedas

Techadores y abogados persiguen al mismo propietario en apuros, y muchas veces gastan más que todas las firmas de ajuste del mercado durante las ventanas de catástrofe. Competir en los mismos términos amplios es una apuesta perdida; el terreno de los reclamos negados y pagos insuficientes es defendible.

03

Los asegurados no saben que la profesión existe

Mucha gente cree que sus únicas opciones son aceptar la cifra de la aseguradora o contratar a un abogado. El contenido tiene que explicar qué es un ajustador público con licencia antes de poder venderlo, un paso que la mayoría de los sitios de la competencia se salta por completo.

04

Las licencias estatales convierten una campaña en varias

Una zona de cobertura es un conjunto de estados con reglas distintas sobre cómo los ajustadores pueden ofrecer sus servicios y anunciarse, no un radio en millas. El texto y la segmentación tienen que respetar los requisitos de cada estado, y un solo mensaje nacional incumple varios de ellos sin que nadie lo note.

05

La confianza se derrumba con un sitio web pobre

Le estás pidiendo a un desconocido, en una mala semana, que te entregue su póliza y su reclamo. Un sitio sin explicación del proceso, sin detalles de licencias y sin personas con nombre se percibe como riesgoso, y esa duda no aparece en las analíticas.

06

Los prospectos de reclamos se enfrían en cuestión de horas

Un propietario atrapado en una negación de reclamo contacta a varias firmas de una sola vez. Los formularios que llegan a una bandeja de entrada que nadie revisa pierden el caso frente a quien contestó primero, sin importar quién estaba mejor calificado para manejar la pérdida.

Lo hacemos por ti

El plan debajo de la campaña

Cada campaña aquí funciona sobre un plan de WorkspaceCMS. Diseñamos y construimos tu sitio gratis como parte de un plan mensual, y luego hacemos tus cambios por ti sin límite de solicitudes. El hosting, el SSL y las reparaciones corren por nuestra cuenta, y hay un equipo real con quien hablar cuando lo necesites. Qué incluyen los cambios → · Precios de los planes →

Complementos de campaña

Elige la campaña que se ajusta al mercado

Cada paquete de abajo se compra desde tu panel una vez que tu sitio está en línea. Los nombres, precios y entregables se leen del catálogo al cargar la página, así que lo que ves aquí es lo que comprarías.

Preguntas

Marketing para ajuste público de seguros: preguntas frecuentes

¿Cómo nos preparamos para una tormenta que nadie puede programar?

Publicando las páginas por tipo de siniestro y por región antes de la temporada, no durante ella. Las páginas nuevas tardan en descubrirse, así que el trabajo se hace en los meses tranquilos y el presupuesto pagado es lo que se mueve rápido cuando llega un evento.

¿Hay reglas sobre cómo un ajustador con licencia puede acercarse a los asegurados después de una catástrofe declarada?

Sí, y cambian de un estado a otro; varios imponen periodos de espera o una redacción de divulgación específica. Mantenemos el texto de la campaña dentro de lo que exijan tu asesor legal y las reglas de licencias de tu estado, y no se lanza nada en un estado que no se haya revisado.

Techadores y bufetes persiguen al mismo propietario. ¿Dónde podemos ganar realmente?

En el terreno de los reclamos negados y pagos insuficientes. Un contratista no puede responder de forma creíble a alguien a quien le pagaron de menos, y un asegurado en esa etapa todavía no está listo para llamar a un abogado, lo que deja al ajustador con licencia como la respuesta natural.

¿Deberíamos explicar cómo funcionan nuestros honorarios o dejarlo para la llamada?

Explícalo. La pregunta implícita detrás de la mayor parte de este tráfico es si la profesión es siquiera legítima, y una página clara sobre el acuerdo lo resuelve más rápido que cualquier cantidad de frases sobre experiencia.

Tenemos licencia en varios estados. ¿Cada uno necesita sus propias páginas?

Sí. Las licencias, el comportamiento de las aseguradoras y las reglas de publicidad cambian al cruzar una frontera estatal, y un solo mensaje general incumple las reglas en algunos estados sin que nadie lo note, mientras no aparece en las búsquedas a nivel de condado que generan casos.

Habla con una persona real, no con un formulario

¿Listo para hacer crecer tu negocio de ajuste público de seguros?

En un mercado tan competitivo, el tamaño adecuado de la campaña depende de contra quién compites. Agenda una llamada gratis y te lo cotizamos por escrito.

¿Quieres el panorama completo? Mira qué incluye una campaña